 Договор в кармане
Составить
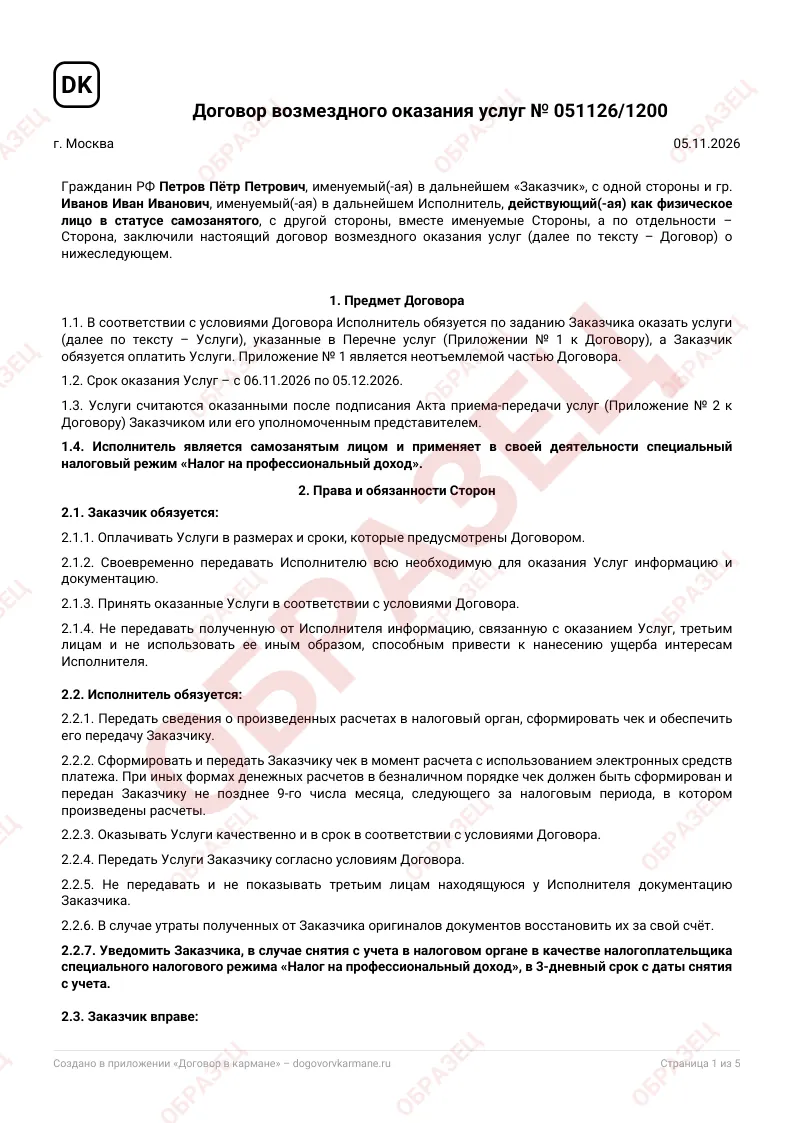
Договор самозанятого с заказчиком
Договор возмездного оказания услуг для плательщика налога на профессиональный доход: с физическим лицом, ИП, организацией или другим самозанятым. Заполните три шага — сервис соберёт договор, перечень услуг и акт.
Составить договор3 договора бесплатно · подпись на экране · PDF для печати
Когда пригодится
- Вы самозанятый и оказываете услуги: дизайн, ремонт, обучение, фото, IT, консультации.
- Заказчик — компания или ИП: ей нужен договор и акт, чтобы учесть расходы и не получить претензий от налоговой.
- Заказчик — физическое лицо, и вы хотите письменно закрепить объём работ, сроки и цену.
Что входит
- Предмет договора и перечень услуг с количеством, единицами и ценой — сумма считается сама.
- Сроки оказания услуг, порядок оплаты, предоплата по желанию.
- Пункт о статусе самозанятого со ссылкой на справку о постановке на учёт (КНД 1122035), если она есть.
- Обязанность выдать чек из приложения «Мой налог».
- Для организаций и ИП — заверения исполнителя: состоит на учёте как плательщик НПД и не был работником заказчика последние два года.
- Акт сдачи-приёмки с перечнем оказанных услуг.
- Подпись исполнителя картинкой и подпись заказчика пальцем на экране.
Как это работает
- Заполните данные — свои и второй стороны. Профиль и контрагенты сохраняются.
- Укажите условия — сумму, сроки, порядок оплаты.
- Проверьте и скачайте — предпросмотр бесплатно, готовый PDF после входа.
Частые вопросы
Обязательно ли самозанятому заключать письменный договор?
С организацией — да: сделки юридических лиц с гражданами совершаются в простой письменной форме (подп. 1 п. 1 ст. 161 ГК РФ). С физлицом и ИП письменная форма нужна, если сумма больше 10 000 рублей (подп. 2 п. 1 ст. 161 ГК РФ). Если форму не соблюсти, договор не становится недействительным, но в споре нельзя будет ссылаться на свидетелей (ст. 162 ГК РФ).
Когда выдавать чек?
Чек формируется в «Мой налог» в момент расчёта. При безналичной оплате от физлица допускается сформировать чек не позднее 9-го числа следующего месяца (ст. 14 Федерального закона от 27.11.2018 № 422-ФЗ).
Можно ли оказывать услуги бывшему работодателю?
Если вы были в трудовых отношениях с заказчиком меньше двух лет назад, доход от него не облагается налогом на профессиональный доход (п. 8 ч. 2 ст. 6 Закона № 422-ФЗ). Поэтому в договоре с организацией есть ваше заверение об этом.
Нужна ли справка о постановке на учёт?
Закон её не требует, но организации часто просят. Справку можно сформировать в «Мой налог»: Прочее → Справки. Она подписана электронной подписью налоговой, заверять её не нужно.
Чем такой договор отличается от трудового?
По договору оказания услуг вы сами решаете, как работать: нет графика, должности и подчинения правилам распорядка, оплачивается результат. Если фактически это работа по трудовому договору, суд может признать отношения трудовыми (ст. 15 и 19.1 ТК РФ).
Тексты носят справочный характер и не заменяют консультацию юриста.